UNA RESPUESTA PARA EMPEZAR
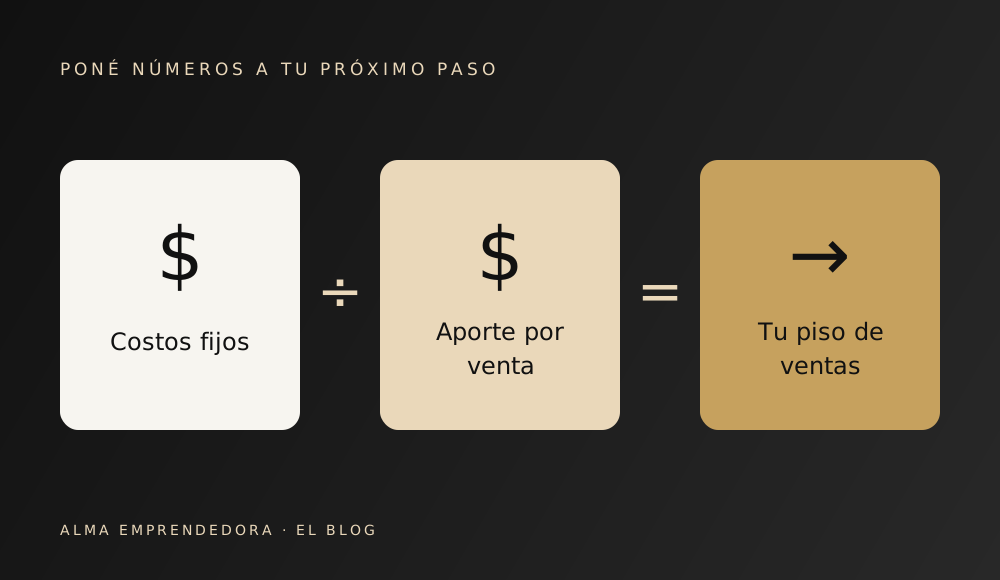
Para una sola oferta con precio y costo variable constantes, dividí los costos fijos del período por lo que deja cada unidad: precio menos costo variable. Ese es el punto de equilibrio de los costos incluidos. Usá datos completos, comprobá tu capacidad y mirá también cuándo vas a cobrar y pagar.
Vendés, entregás pedidos, respondés mensajes. Cuando llega el cierre del mes, todavía no sabés cuánto necesitabas vender para sostener ese trabajo. Tener movimiento no responde esa pregunta.
Antes de fijarte una meta de ventas, calculá el piso que necesita tu negocio. Después vas a poder discutir algo más útil que «tengo que vender más»: cuánto te falta, qué deja cada operación y qué cambio conviene probar.
¿Qué costos tenés que anotar antes de hacer la cuenta?
Elegí un período, por ejemplo un mes, y separá los costos según cómo se comportan. El material educativo de la provincia de Buenos Aires distingue costos fijos, que se mantienen al variar el volumen dentro de una escala de trabajo, y variables, que cambian con la producción o las ventas.
| Grupo | Ejemplos posibles | Qué revisar |
|---|---|---|
| Fijos del mes | Alquiler, abono de una herramienta, honorarios mensuales. | Incluí el importe del período, sin repetirlo en cada venta. |
| Variables por unidad | Materiales, envase y comisión de esa operación. | Usá el costo correspondiente a la unidad que analizás. |
| Mixtos o con saltos | Un servicio con abono y consumo; una herramienta que cambia de plan. | Separá los componentes y aclará hasta qué volumen vale tu cálculo. |
No copies una lista genérica como si fuera la de tu empresa. Abrí facturas, liquidaciones y contratos. Si una comisión depende del medio de pago o del plazo, anotá la condición que usaste. Esta nota no publica aranceles ni valores fiscales vigentes: para tu cálculo necesitás los que efectivamente correspondan a tu actividad.
¿Cómo se calcula el punto de equilibrio de un producto?
Para una oferta homogénea, con precio y costo variable por unidad constantes en el período, la cuenta es: costos fijos del período ÷ (precio por unidad − costo variable por unidad). El resultado indica cuántas unidades cubren esos costos. Si vendés unidades enteras, redondeá hacia arriba.
La diferencia entre precio y costo variable se llama margen de contribución: es lo que esa venta aporta para cubrir los costos fijos. La fórmula está desarrollada en la fuente educativa bonaerense enlazada al final. Si esa diferencia es cero o negativa, la fórmula no da un objetivo de ventas viable.
¿Cómo se ve con un ejemplo en pesos?
Ejemplo hipotético y simplificado, creado para esta nota. Una emprendedora vende un solo tipo de producto a $10.000. Los costos variables completos que incluyó suman $6.000 por unidad; los fijos del mes, $160.000. Los importes son inventados para explicar la cuenta, no precios de mercado ni una estimación para tu negocio.
$10.000 − $6.000 = $4.000 de contribución por unidad.
$160.000 ÷ $4.000 = 40 unidades para cubrir los costos incluidos.
| Unidades vendidas | Ventas | Variables + fijos | Resultado del modelo |
|---|---|---|---|
| 30 | $300.000 | $340.000 | −$40.000 |
| 40 | $400.000 | $400.000 | $0 |
| 50 | $500.000 | $460.000 | $40.000 |
Ese último importe es el resultado de los conceptos incluidos en el ejemplo; no lo llames ganancia neta disponible si faltan otros gastos, impuestos, financiamiento o el costo de tu propio trabajo. Tampoco demuestra que puedas conseguir esa cantidad de pedidos.
¿Y si el negocio cubre los gastos, pero yo no cobro?
Hacé visible cuánto querés recibir por tu trabajo y cómo lo incorporaste, sin contarlo dos veces. La guía municipal de Trenque Lauquen propone revisar los resultados incluyendo la remuneración de quien emprende. Distinguirla de los retiros de dinero evita que «queda algo en la cuenta» sea tu único criterio.
Podés armar dos escenarios de planificación: uno con los costos que ya identificaste y otro que también contemple la remuneración pretendida, si aún no estaba incluida. Si el segundo exige más pedidos de los que podés entregar, tenés una decisión para trabajar sobre precio, propuesta, capacidad o estructura. No una obligación de trabajar sin límite.
¿Sirve esta fórmula si vendo varios productos o servicios?
No uses el margen de tu mejor producto para representar todo lo que vendés. Cuando cambian los márgenes y la mezcla de ventas, necesitás un análisis que los contemple. Capacitar incluye ese caso dentro de sus materiales de gestión financiera.
Para empezar a reunir información, separá por oferta el precio efectivo, los costos variables y la cantidad vendida. En servicios, definí qué unidad estás comparando: una sesión, un abono o un trabajo con alcance acordado. No mezcles un proyecto de varias semanas con una consulta corta. Un profesional contable puede ayudarte a construir el cálculo completo según tu actividad.
¿Por qué puedo cubrir los costos y aun así quedarme sin plata?
Porque las fechas de cobro y pago también importan. Podés haber vendido algo que todavía no cobraste, o haber pagado insumos que vas a usar más adelante. La guía de Trenque Lauquen plantea el flujo de fondos justamente para mirar los ingresos y egresos en el tiempo.
Junto a la cuenta económica, armá un calendario: qué cobros esperás, en qué fecha y qué pagos vencen antes. No confundas el saldo del banco con el resultado del mes. Son preguntas distintas y necesitás poder contestar ambas.
¿Qué decisión podés tomar después de conocer ese número?
Si tu piso es de 40 unidades y hoy vendés 30, la pregunta comercial pasa a ser concreta: ¿de dónde podrían salir diez pedidos adicionales, con ese margen y dentro de tu capacidad? Antes de invertir en publicidad, revisá si hay consultas sin responder, presupuestos sin seguimiento o compradores que podrían volver.
También podés comparar escenarios antes de ofrecer un descuento. En el ejemplo, si bajaras el precio a $9.000 y todo lo demás siguiera igual, quedarían $3.000 por unidad: necesitarías 54 unidades enteras para cubrir $160.000. Es una simulación matemática, no una recomendación de precio. Probá la cuenta con tus condiciones antes de decidir.
Revisá la estimación cuando cambien precios, costos o capacidad; no conviertas un número viejo en una meta nueva. Y si todavía estás evaluando la oferta, volvé a cómo validar una idea con posibles clientes: que una cuenta cierre en el papel no demuestra demanda.
¿Qué podés dejar anotado hoy?
Reuní los datos que faltan y elegí una decisión para revisar. Esta hoja es una propuesta editorial, no una página ni un ejercicio reproducido de Alma Emprendedora.
Del número a una decisión
Estas respuestas quedan en esta página mientras está abierta. No se envían ni se guardan. Al imprimir podés guardar un PDF.Conocer el piso de ventas no resuelve todas las decisiones del negocio. Te da una referencia para dejar de adivinar. El paso que sigue es elegir qué vas a cambiar y comprobar qué sucede.
Otras preguntas sobre este tema
¿Vender más significa ganar más?
Depende de cuánto deja cada venta y de qué costos cambian. Compará el resultado completo de las alternativas; facturar más por sí solo no prueba una mayor ganancia.
¿Puedo calcular el punto de equilibrio si recién empiezo?
Podés estimarlo con presupuestos y supuestos explícitos. Separá lo confirmado de lo estimado y actualizalo con datos reales. El cálculo no prueba que exista demanda.
¿Tengo que incluir lo que cobro por mi propio trabajo?
Para evaluar si la actividad también sostiene tu remuneración, hacela visible y evitá duplicarla. Diferenciá esa planificación del retiro de efectivo y consultá su tratamiento contable según tu caso.
¿Qué pasa si el precio no supera el costo variable?
No hay un punto de equilibrio positivo con esa combinación. Revisá los datos y las condiciones de la oferta antes de intentar compensarlo vendiendo más.
Fuentes para ampliar
Los ejemplos y la hoja de trabajo son propuestas editoriales; no son casos reales ni fragmentos del libro.
- DGCyE, Provincia de Buenos Aires: punto de equilibrio y fórmula ↗ · Consulta: 16/10/2026
- DGCyE, Provincia de Buenos Aires: análisis de costos fijos y variables ↗ · Consulta: 16/10/2026
- Municipalidad de Trenque Lauquen: Los números del emprendimiento, actividad 4 (PDF) ↗ · Consulta: 16/10/2026
- Argentina.gob.ar, Capacitar: gestión financiera y mezcla de productos ↗ · Consulta: 16/10/2026
Seguí leyendo
Mujeres que emprenden
Manual para emprendedoras en Argentina
Una guía práctica para mujeres que quieren iniciar u ordenar un negocio en Argentina: mentalidad, propuesta, ventas, números y próximos pasos.
LEER LA NOTABrian Tracy · Productividad
Ley de tres de Brian Tracy: ¿cómo elegir las tareas que más aportan a tu negocio?
Qué propone la regla de tres de Brian Tracy y cómo usarla para identificar tres actividades valiosas sin ignorar entregas, administración ni evidencia.
LEER LA NOTA